Domain buntgestreift.de kaufen?
Wir ziehen mit dem Projekt
buntgestreift.de um.
Sind Sie am Kauf der Domain
buntgestreift.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buntgestreift.de kaufen?
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **


Ähnliche Suchbegriffe für Erträge
Top-Angebote
Produkte zum Begriff Erträge:
-
Otto, Lina Sophie: Kinderreitunterricht - kreativ und vielseitig gestaltenKinderreitunterricht - kreativ und vielseitig gestalten , "Ein Teil der heutigen Kinder kommt unsportlicher in den Reitunterricht als in früheren Generationen." - "Viele Kinder trauen sich nichts mehr zu und strengen sich kaum mehr an." - "Das Reitenlernen geht zum Teil immer langsamer vonstatten." - "Diese 'schrecklichen Mütter' machen alles nur noch schlimmer." Diese und ähnliche Aussagen hört man überall, wenn es um das Thema Kinderreitunterricht geht. Doch was ist dran an der "veränderten" Bewegungswelt von Kindern und Jugendlichen? Warum erleben wir einen Teil der Kinder als immer unbeweglicher und untrainierter? Und vor allem, welche Konsequenzen ergeben sich aus diesen veränderten Bedingungen für den Reitunterricht? Erweist sich der bisher gängige Lehrweg des Reitenlernens über den Longenunterricht hin zum Abteilungsreiten überhaupt als zielführend und kindgemäß? Wie sieht eigentlich eine kindgemäße Heranführung an den Reitsport aus? Wie sollte ein langfristiger Leistungsaufbau idealerweise angelegt sein, bei dem der individuellen Entwicklung eines Kindes ebenso Rechnung getragen wird wie den fachlichen Anforderungen des Reitsports? Das Buch versucht auf all diese und noch viele weitere Fragen Antworten zu geben. Im ersten Teil geht es aus sportwissenschaftlicher Sicht um die veränderte Bewegungswelt und die daraus resultierenden Herausforderungen für den Ausbilder. Ausgehend von der motorischen Entwicklung von Kindern in den Altersstufen von 4 bis 12 Jahren werden wichtigen Grundlagen der Trainings- und Bewegungslehre ebenso erläutert wie die Bedeutung einer allgemeinen vielseitigen Grundlagenschulung im Kindesalter. Der zweite Teil stellt den Ausbilder in den Fokus und klärt, welche Anforderungen und Verantwortungen sich aus sportpädagogischer Sicht für das Unterrichten von Kindern ergeben. Der Einsatz von Hilfsmitteln und Medien wird dabei ebenso thematisiert wie grundlegende Gedanken zur Organisation von Reitstunden für Kindergarten-, Grundschul- und Schulkinder. Und auch dem Thema Elternarbeit ist ein Kapitel gewidmet, mit Tipps und Erfahrungen aus vielen Jahren Unterrichtspraxis. Abschließend bietet dieses Buch eine große Sammlung an Ideen für den praktischen Reitunterricht mit Kindern. Angefangen mit kleinen Spielen ohne Pferd zum Aufwärmen und Austoben über Spiele mit Pferd und Ideen für die Gestaltung von Longen- und Voltigier- Einheiten geht es dann zu Übungen auf ebenem Hufschlag und zur beginnenden Springausbildung. Auch Bewegungsparcours zum Verbessern der koordinativen und konditionellen Fähigkeiten der Kinder sind enthalten und natürlich darf eine Übungsreihe zum Abrollen als Vorbereitung zum Falltraining nicht fehlen. Aus dem Inhalt: Veränderte Bewegungswelt, veränderter Kinderreitunterricht? Motorische Entwicklung und entwicklungsbedingte Besonderheiten im Kindesalter Sportliche Leistungsfähigkeit im Reitsport Reitspezifische Grundlagenschulung und motorische Vielseitigkeitsschulung Der besondere Wert des Pferdes für die Persönlichkeitsentwicklung Rolle des Ausbilders Organisation des Kinderreitunterrichts Kinder unterrichten Kinderreitunterricht in der Praxis , Sonstige > Motorkühlung , Auflage: 2. Auflage 2019, Erscheinungsjahr: 201903, Produktform: Leinen, Autoren: Otto, Lina Sophie~Riedel, Meike, Redaktion: Deutsche Reiterliche Vereinigung E. V. (Fn), Edition: REV, Auflage: 19002, Auflage/Ausgabe: 2. Auflage 2019, Seitenzahl/Blattzahl: 224, Abbildungen: mit vielen farbige Fotos und multimedialen Inhalten, Keyword: Grundlagenschulung Kinder; Kinderreitunterricht; Kondition; Koordination; Pferd; Pony; Reiten lernen; Reitunterricht; Trainings- und Bewegungslehre, Fachschema: Pferd / Pony~Pony~Distanzreiten~Pferd / Reiten~Reiten~Sport / Training~Training (körperlich)~Hippologie~Pferd~Sportpferd, Fachkategorie: Sport: Training und Coaching~Reiten, Springreiten, Warengruppe: HC/Pferdesport, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 256, Breite: 200, Höhe: 22, Gewicht: 916, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,28,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundbesitzsicherheit und landwirtschaftliche Erträge in Burkina Faso:, Taschenbuch von Sayouba Ouédraogo, Verlag Unser WissenGrundbesitzsicherheit Und Landwirtschaftliche Erträge In Burkina Faso:, Taschenbuch Von Sayouba Ouédraogo, Verlag Unser Wissen, Seitenanzahl: 6048,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
-
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
-
Was sind neutrale Erträge Beispiele?
Was sind neutrale Erträge Beispiele? Neutrale Erträge sind Einnahmen, die weder zu Gewinnen noch zu Verlusten führen, sondern lediglich die Kosten decken. Beispiele für neutrale Erträge sind Mieteinnahmen, Zinseinnahmen aus Spareinlagen oder Lizenzgebühren. Diese Einnahmen tragen dazu bei, die laufenden Kosten eines Unternehmens zu decken, ohne einen direkten Einfluss auf den Gewinn zu haben. Sie sind wichtig für die finanzielle Stabilität und den langfristigen Erfolg eines Unternehmens. **
Warum sind Zinserträge neutrale Erträge?
Zinserträge gelten als neutrale Erträge, da sie unabhängig von der eigentlichen Geschäftstätigkeit eines Unternehmens sind. Sie entstehen aus dem reinen Besitz von Kapital, beispielsweise durch Zinseinnahmen aus Spareinlagen oder Anleihen. Im Gegensatz zu operativen Erträgen, die direkt mit den Geschäftsaktivitäten eines Unternehmens zusammenhängen, sind Zinserträge daher nicht von der Leistungsfähigkeit oder Effizienz des Unternehmens abhängig. Sie werden oft als passives Einkommen betrachtet, da sie durch den bloßen Besitz von Kapital generiert werden. Warum sind Zinserträge neutrale Erträge? **
Wann bucht man periodenfremde Erträge?
Periodenfremde Erträge werden dann gebucht, wenn sie nicht in direktem Zusammenhang mit der laufenden Geschäftstätigkeit stehen, sondern außerordentlicher Natur sind. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen außergewöhnlichen Gewinn aus dem Verkauf von Anlagevermögen erzielt. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um die Transparenz der finanziellen Situation des Unternehmens zu gewährleisten. Es ist wichtig, periodenfremde Erträge klar zu kennzeichnen, um sicherzustellen, dass sie nicht fälschlicherweise als regelmäßige Einnahmen interpretiert werden. Unternehmen sollten darauf achten, dass periodenfremde Erträge ordnungsgemäß dokumentiert und nach den geltenden Rechnungslegungsvorschriften verbucht werden. **
Top-Angebote
Produkte zum Begriff Erträge:
-
Otto, Lina Sophie: Kinderreitunterricht - kreativ und vielseitig gestaltenKinderreitunterricht - kreativ und vielseitig gestalten , "Ein Teil der heutigen Kinder kommt unsportlicher in den Reitunterricht als in früheren Generationen." - "Viele Kinder trauen sich nichts mehr zu und strengen sich kaum mehr an." - "Das Reitenlernen geht zum Teil immer langsamer vonstatten." - "Diese 'schrecklichen Mütter' machen alles nur noch schlimmer." Diese und ähnliche Aussagen hört man überall, wenn es um das Thema Kinderreitunterricht geht. Doch was ist dran an der "veränderten" Bewegungswelt von Kindern und Jugendlichen? Warum erleben wir einen Teil der Kinder als immer unbeweglicher und untrainierter? Und vor allem, welche Konsequenzen ergeben sich aus diesen veränderten Bedingungen für den Reitunterricht? Erweist sich der bisher gängige Lehrweg des Reitenlernens über den Longenunterricht hin zum Abteilungsreiten überhaupt als zielführend und kindgemäß? Wie sieht eigentlich eine kindgemäße Heranführung an den Reitsport aus? Wie sollte ein langfristiger Leistungsaufbau idealerweise angelegt sein, bei dem der individuellen Entwicklung eines Kindes ebenso Rechnung getragen wird wie den fachlichen Anforderungen des Reitsports? Das Buch versucht auf all diese und noch viele weitere Fragen Antworten zu geben. Im ersten Teil geht es aus sportwissenschaftlicher Sicht um die veränderte Bewegungswelt und die daraus resultierenden Herausforderungen für den Ausbilder. Ausgehend von der motorischen Entwicklung von Kindern in den Altersstufen von 4 bis 12 Jahren werden wichtigen Grundlagen der Trainings- und Bewegungslehre ebenso erläutert wie die Bedeutung einer allgemeinen vielseitigen Grundlagenschulung im Kindesalter. Der zweite Teil stellt den Ausbilder in den Fokus und klärt, welche Anforderungen und Verantwortungen sich aus sportpädagogischer Sicht für das Unterrichten von Kindern ergeben. Der Einsatz von Hilfsmitteln und Medien wird dabei ebenso thematisiert wie grundlegende Gedanken zur Organisation von Reitstunden für Kindergarten-, Grundschul- und Schulkinder. Und auch dem Thema Elternarbeit ist ein Kapitel gewidmet, mit Tipps und Erfahrungen aus vielen Jahren Unterrichtspraxis. Abschließend bietet dieses Buch eine große Sammlung an Ideen für den praktischen Reitunterricht mit Kindern. Angefangen mit kleinen Spielen ohne Pferd zum Aufwärmen und Austoben über Spiele mit Pferd und Ideen für die Gestaltung von Longen- und Voltigier- Einheiten geht es dann zu Übungen auf ebenem Hufschlag und zur beginnenden Springausbildung. Auch Bewegungsparcours zum Verbessern der koordinativen und konditionellen Fähigkeiten der Kinder sind enthalten und natürlich darf eine Übungsreihe zum Abrollen als Vorbereitung zum Falltraining nicht fehlen. Aus dem Inhalt: Veränderte Bewegungswelt, veränderter Kinderreitunterricht? Motorische Entwicklung und entwicklungsbedingte Besonderheiten im Kindesalter Sportliche Leistungsfähigkeit im Reitsport Reitspezifische Grundlagenschulung und motorische Vielseitigkeitsschulung Der besondere Wert des Pferdes für die Persönlichkeitsentwicklung Rolle des Ausbilders Organisation des Kinderreitunterrichts Kinder unterrichten Kinderreitunterricht in der Praxis , Sonstige > Motorkühlung , Auflage: 2. Auflage 2019, Erscheinungsjahr: 201903, Produktform: Leinen, Autoren: Otto, Lina Sophie~Riedel, Meike, Redaktion: Deutsche Reiterliche Vereinigung E. V. (Fn), Edition: REV, Auflage: 19002, Auflage/Ausgabe: 2. Auflage 2019, Seitenzahl/Blattzahl: 224, Abbildungen: mit vielen farbige Fotos und multimedialen Inhalten, Keyword: Grundlagenschulung Kinder; Kinderreitunterricht; Kondition; Koordination; Pferd; Pony; Reiten lernen; Reitunterricht; Trainings- und Bewegungslehre, Fachschema: Pferd / Pony~Pony~Distanzreiten~Pferd / Reiten~Reiten~Sport / Training~Training (körperlich)~Hippologie~Pferd~Sportpferd, Fachkategorie: Sport: Training und Coaching~Reiten, Springreiten, Warengruppe: HC/Pferdesport, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 256, Breite: 200, Höhe: 22, Gewicht: 916, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,28,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
Ähnliche Suchbegriffe für Erträge
-
Grundbesitzsicherheit und landwirtschaftliche Erträge in Burkina Faso:, Taschenbuch von Sayouba Ouédraogo, Verlag Unser WissenGrundbesitzsicherheit Und Landwirtschaftliche Erträge In Burkina Faso:, Taschenbuch Von Sayouba Ouédraogo, Verlag Unser Wissen, Seitenanzahl: 6048,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
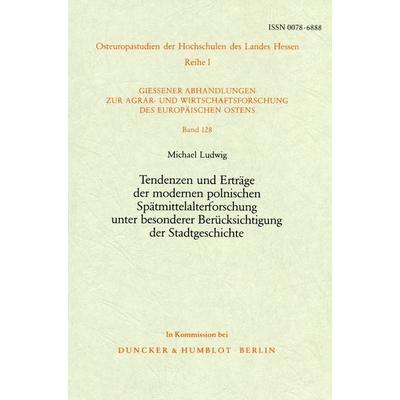
Tendenzen und Erträge der modernen polnischen Spätmittelalterforschung unter besonderer Berücksichtigung der Stadtgeschichte., Taschenbuch von MichaelTendenzen Und Erträge Der Modernen Polnischen Spätmittelalterforschung Unter Besonderer Berücksichtigung Der Stadtgeschichte., Taschenbuch Von Michael Ludwig, Duncker & Humblot, 978-3-428-05498-5, Seitenanzahl: 15734,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
-
Was sind neutrale Erträge Beispiele?
Was sind neutrale Erträge Beispiele? Neutrale Erträge sind Einnahmen, die weder zu Gewinnen noch zu Verlusten führen, sondern lediglich die Kosten decken. Beispiele für neutrale Erträge sind Mieteinnahmen, Zinseinnahmen aus Spareinlagen oder Lizenzgebühren. Diese Einnahmen tragen dazu bei, die laufenden Kosten eines Unternehmens zu decken, ohne einen direkten Einfluss auf den Gewinn zu haben. Sie sind wichtig für die finanzielle Stabilität und den langfristigen Erfolg eines Unternehmens. **
-
Warum sind Zinserträge neutrale Erträge?
Zinserträge gelten als neutrale Erträge, da sie unabhängig von der eigentlichen Geschäftstätigkeit eines Unternehmens sind. Sie entstehen aus dem reinen Besitz von Kapital, beispielsweise durch Zinseinnahmen aus Spareinlagen oder Anleihen. Im Gegensatz zu operativen Erträgen, die direkt mit den Geschäftsaktivitäten eines Unternehmens zusammenhängen, sind Zinserträge daher nicht von der Leistungsfähigkeit oder Effizienz des Unternehmens abhängig. Sie werden oft als passives Einkommen betrachtet, da sie durch den bloßen Besitz von Kapital generiert werden. Warum sind Zinserträge neutrale Erträge? **
-
Wann bucht man periodenfremde Erträge?
Periodenfremde Erträge werden dann gebucht, wenn sie nicht in direktem Zusammenhang mit der laufenden Geschäftstätigkeit stehen, sondern außerordentlicher Natur sind. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen außergewöhnlichen Gewinn aus dem Verkauf von Anlagevermögen erzielt. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um die Transparenz der finanziellen Situation des Unternehmens zu gewährleisten. Es ist wichtig, periodenfremde Erträge klar zu kennzeichnen, um sicherzustellen, dass sie nicht fälschlicherweise als regelmäßige Einnahmen interpretiert werden. Unternehmen sollten darauf achten, dass periodenfremde Erträge ordnungsgemäß dokumentiert und nach den geltenden Rechnungslegungsvorschriften verbucht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.